


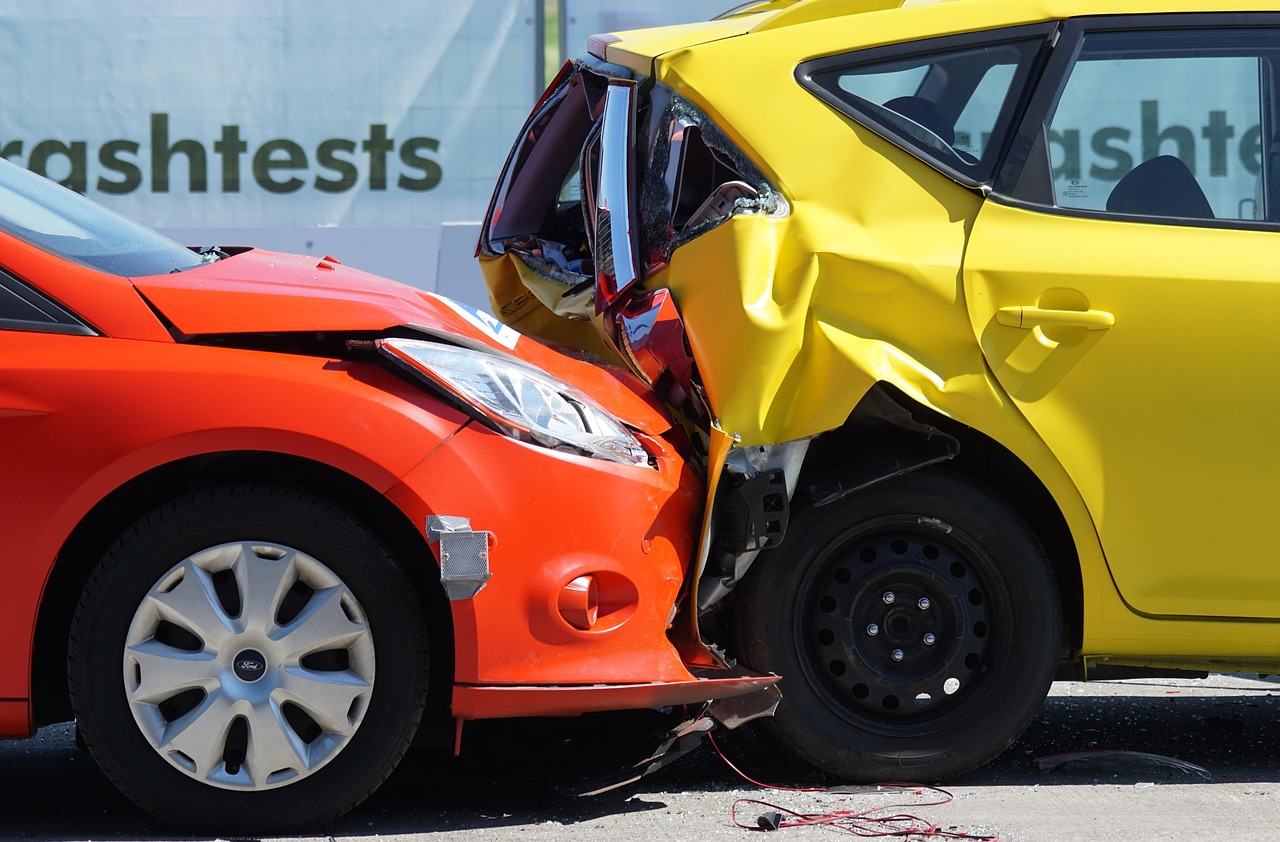

Pierderea totală la mașină apare când costul reparației depășește un procent din valoarea de piață stabilit de asigurător, sau când reparația nu mai este posibilă tehnic. Exemplul de mai jos te ajută să înțelegi calculul. AsigurariNews are asigurări explicate pe înțeles, iar aici vezi pașii, cu cifre rotunde, doar ilustrative.
Ce înseamnă pierdere totală
Un autovehicul este considerat pierdere totală când repararea lui nu mai are sens economic. Pragul exact diferă în funcție de polița și de condițiile asigurătorului, așa că primul pas este să citești clauza din contract, nu să te bazezi pe o regulă generală.
Mai există și pierderea totală constructivă, când mașina ar putea fi reparată teoretic, dar costurile ar depăși valoarea ei.
Elementele calculului
- valoarea de piață a mașinii imediat înainte de eveniment, adică cât ar fi costat un autoturism similar;
- costul estimat al reparației, stabilit de evaluator;
- valoarea epavei, adică ce se mai poate obține din vânzarea mașinii avariate;
- franșiza, dacă polița prevede una;
- eventualele sume deja plătite, de exemplu pentru accesorii sau alte daune.
Calculul de mai jos este doar ilustrativ. Fiecare asigurător folosește propriile reguli, iar cifrele din poliță au prioritate față de orice exemplu general.
Pentru comparație, cere evaluatorului și o a doua estimare a reparației, dacă diferența față de prag este mică, deoarece o mică modificare poate muta dosarul dintr-o categorie în alta.
Un exemplu simplu
Presupunem o mașină cu valoare de piață de 10.000 de unități monetare și o reparație estimată la 8.000. Dacă asigurătorul consideră pierdere totală de la un prag de 70% din valoare, reparația depășește pragul, deci dauna se tratează ca pierdere totală.

Despăgubirea se calculează pornind de la valoarea de piață, din care se scade, în unele situații, valoarea epavei dacă o păstrezi tu, plus franșiza. Dacă epava este de 2.000 și nu ai franșiză, suma plătită ar putea fi de 8.000. Dacă epava rămâne la asigurător, despăgubirea poate fi mai mare.
Ce poți face ca să nu pierzi bani
Păstrează documentele mașinii și dovezile stării ei dinaintea evenimentului: fotografii, facturi de service, anexe ale poliței. Ele ajută la susținerea unei valori corecte. Dacă nu ești de acord cu evaluarea, ai dreptul să ceri explicații scrise și să depui o contestație la asigurător.
Pentru locuință, un obicei similar este inventarul care te sprijină la dovedirea pierderilor. Poți citi cum faci inventarul bunurilor din casă ca să înțelegi logica documentării daunelor.
Greșeli care scad despăgubirea
Una dintre cele mai frecvente este valoarea declarată prea mică la încheierea poliței, ceea ce poate duce la o despăgubire limitată. Alta este neanunțarea la timp a evenimentului sau lipsa unor documente cerute. Respectă termenele și păstrează copii ale tuturor actelor trimise.
Atenție și la dotările suplimentare ale mașinii: dacă nu sunt trecute în poliță sau în actele de achiziție, ele pot fi greu de dovedit. Cere asigurătorului să explice în scris cum a stabilit valoarea. AsigurariNews recomandă să faci acest lucru calm, cu documentele la îndemână.
Citește polița înainte de eveniment
Cel mai bun moment pentru a înțelege cum se calculează dauna este momentul semnării, nu cel al accidentului. Verifică definiția pierderii totale, modul de stabilire a valorii și condițiile pentru epavă.
Înțelegerea acestor reguli îți dă control asupra discuției cu asigurătorul. AsigurariNews rămâne o resursă utilă pentru alte teme legate de RCA, CASCO și despăgubiri.

